Market View Oktober
Mini-Zyklus der Fed, KI-Boom und ein intakter Bullenmarkt
erstellt von Maximilian Mantler, Deputy Chief Investment Officer
-
Fed, KI und ein angeschlagener Bullen...Market View Juli 2026
-
Schock, Resilienz und Lösung: Navigat...Market View April 2026
-
Geopolitik erhöht Volatilität – Funda...Market View März 2026
-
Märkte, Volatilität & Produktivit...Market View Februar 2026
-
Zuerst Goldilocks, später Überhitzung...Market View Januar 2026
-
Fed schwenkt wieder auf dovishen KursMarket View Dezember 2025
-
KI-Superzyklus, Fed-Lockerung & s...Market View November 2025
-
Skepsis treibt den Bullen: Unterinves...Market View Oktober 2025
-
KI-Momentum, Fed-Kurswechsel, Inflati...Market View September 2025
-
Rallye mit Gegenwind: Märkte robust, ...Market View August 2025
-
Die Rückkehr von Goldilocks zeichnet ...Market View Juli 2025
-
Robuste Aktienmärkte haben noch Luft ...Market View Juni 2025
-
Märkte erholen sich trotz fragiler St...Market View Mai 2025
-
US-Zölle und ihre Auswirkungen: Risik...Market View April 2025
-
Marktumbruch: US-Protektionismus und ...Market View März 2025
-
Märkte in Bewegung: Volatilität, KI-W...Market View Februar 2025
-
Nach der Rallye: Marktvolatilität und...Market View Januar 2025
-
Positives Momentum und US-Exzeptional...Market View Dezember 2024
-
Widerstandsfähiges US-Wachstum inmitt...Market View November 2024
Executive Summary
Der Bullenmarkt ist intakt, auch wenn eine seiner Säulen bröckelt. Im Juli haben wir diese Rally an drei Prüfsteinen gemessen: keine Blase, keine Rezession und eine unterstützende Fed-Politik. Die ersten beiden sind weiterhin klar erfüllt. Die dritte zeigt Risse: Die US-Notenbank ist von Zinssenkungen zu Zinserhöhungen übergegangen, und die Märkte erwarten einen kurzen Zinserhöhungszyklus – einen „Mini-Zyklus“.
Die US-Wirtschaft läuft in zwei Geschwindigkeiten. Das Wachstum stammt vor allem aus dem KI-Ausbau, während Konsumenten und Immobilienmarkt unter hartnäckiger Inflation und höheren Zinsen schwächeln. Die Unternehmensgewinne bleiben der Anker: Die Gewinnschätzungen für den S&P 500 auf Sicht von zwölf Monaten sind seit Jahresbeginn um 30 % gestiegen – das zweitbeste Jahr seit Beginn der Aufzeichnungen. Mit dem Start der Berichtssaison für das dritte Quartal erwarten wir, dass die Fundamentaldaten der Unternehmen die Makro-Schlagzeilen als wichtigsten Markttreiber ablösen.
Aktien haben die höheren Zinsen über die Bewertungen verarbeitet. Das erwartete KGV des S&P 500 ist von 23 auf 19 gesunken. Unter der Oberfläche ist die Marktbreite jedoch so schwach wie seit der Dotcom-Ära nicht mehr: Die mediane Aktie im S&P 500 notiert 17 % unter ihrem Höchststand.
Unsere Vorlage ist 1997, als die Fed die Zinsen nur einmal anhob und die Aktienmärkte danach weiter zulegten. Das Risiko, das wir am ernstesten nehmen, ist ein geldpolitischer Fehler, bei dem die Fed in einen längeren Zinserhöhungszyklus einsteigt. Die Geschichte zeigt, dass es oft erst einen Abverkauf am Anleihemarkt („Bond Tantrum“) braucht, bis die Fed und das US-Finanzministerium eingreifen oder den Kurs ändern. Ein solcher Moment könnte dann ein Signal sein, das Risiko wieder zu erhöhen.
Bei der Positionierung bleiben wir in Aktien übergewichtet, haben das Engagement aber leicht reduziert. Wir halten die Anleihenlaufzeiten kurz, beobachten den Kreditmarkt als Frühwarnsystem und setzen zur Diversifikation auf Gold und alternative Anlagen. Zuletzt haben wir zweijährige US- und deutsche Staatsanleihen aufgenommen, um uns die aktuell erhöhten Renditen zu sichern.
Marktrückblick – Drittes Quartal 2026
Das dritte Quartal war geprägt von einer kräftigen Neubewertung der Zinsen. Seit Februar hat der Markt seine Erwartungen von drei Zinssenkungen der Fed auf mehr als vier Zinserhöhungen gedreht. Die Renditen zwei- und zehnjähriger US-Staatsanleihen stiegen um rund 70 Basispunkte auf 4.80 % bzw. 5.30 %. Die US-Inflation erweist sich als hartnäckig: Die Konsumentenpreise (CPI) steigen um 3.4 %, die Kern-PCE-Inflation liegt bei 3.0 %, und die Produzentenpreise beschleunigten sich auf 5.4 %.
Die Aktienmärkte verkrafteten diesen Schock besser, als viele erwartet hatten – weil die Gewinne weiter stiegen. Für das dritte Quartal wird beim S&P 500 ein Gewinnwachstum von 27 % gegenüber dem Vorjahr erwartet – das dritte Quartal in Folge mit mehr als 25 %. Ungewöhnlich ist, dass die Analysten ihre Schätzungen im Laufe des Quartals angehoben statt gesenkt haben. Unter den Unternehmen, die bereits berichtet haben, hat die Mehrheit die Gewinnerwartungen übertroffen.
Allerdings wird der Markt von immer weniger Titeln getragen. Vier Mega-Caps lieferten mehr als 200 % des Kursgewinns des S&P 500 im dritten Quartal, und die fünf größten Titel machen inzwischen rund 30 % des Index aus. Seit Mitte August hat der gleichgewichtete S&P 500 5 % verloren, während der nach Marktkapitalisierung gewichtete Index seitwärts tendierte – ein typisches Muster für Zwischenwahljahre. Zinssensitive Sektoren wie Versorger, Grundstoffe und Immobilien erlebten einen deutlichen Bewertungsrückgang.
In den übrigen Anlageklassen war das Bild gemischt. Öl war volatil: Nachdem der Rohölpreis Ende des zweiten Quartals deutlich auf rund 70 USD je Barrel gefallen war, stieg er im dritten Quartal im Zuge der erneuten Eskalation im Nahen Osten auf bis zu 110 USD. Derzeit notiert er bei rund 100 USD, während Ölprodukte wie Diesel und Benzin neue Höchststände erreichten. Da die Lieferungen aus der Golfregion wieder nahe am Vorkriegsniveau liegen, gibt es Anzeichen, dass der Rohölpreis seinen Höhepunkt erreicht haben könnte; der Engpass hat sich zu den raffinierten Produkten verlagert. Gold blieb wegen hoher Realzinsen unter Druck, auch wenn wir vor dem Ende dieses Zyklus weiterhin neue Allzeithochs erwarten. Der US-Dollar legte kräftig zu, der Euro ist so stark überverkauft wie seit 2015 nicht mehr; bis der Dollar seinen Höhepunkt erreicht, dürfte die Risikobereitschaft begrenzt bleiben. In Europa weitete sich der Renditeabstand zwischen zehnjährigen französischen und deutschen Staatsanleihen auf rund 140 Basispunkte aus – so stark wie seit der Eurokrise 2011–12 nicht mehr. Im Hochzinssegment greift der Stress bei den schwächsten Schuldnern auf Emittenten mit Single-B-Rating über – der Kreditmarkt bleibt das Frühwarnsystem, das wir am genauesten beobachten.
Die drei Säulen auf dem Prüfstand
In unserer Juli-Ausgabe haben wir diesen Bullenmarkt auf drei Säulen gestellt. Ein Quartal später stehen zwei davon fest – die dritte wird gerade auf die Probe gestellt.
Die erste Säule: keine Blase. Die Aktienkorrektur der vergangenen Monate war eine Bewertungs-, keine Gewinngeschichte. Das erwartete KGV des S&P 500 fiel von seinem Höchststand beim 23-Fachen auf das 19-Fache und liegt damit unter seinem Fünfjahresdurchschnitt von rund dem 20-Fachen. Die Gewinnschätzungen auf Sicht von zwölf Monaten stiegen in diesem Jahr um 30 %. Ohne vorherigen Rückgang sind die erwarteten Gewinne in den vergangenen zwölf Monaten um 37 % gestiegen – das gab es in den Daten seit 1991 noch nie. Anders gesagt: Aktien korrigieren schon das ganze Jahr – allerdings über die Bewertungen statt über die Kurse. Sollte der Markt bis Jahresende seitwärts laufen, könnte der Bewertungsrückgang 20 % übersteigen – nach historischen Maßstäben eine beträchtliche Korrektur. Insgesamt ist der Markt nicht mehr teuer.
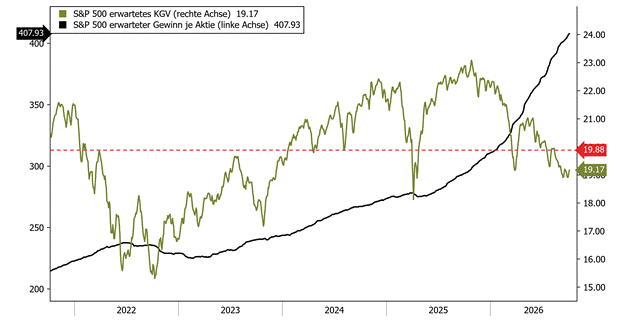
Quelle: Bloomberg
Auch die Qualität der Gewinne ist hoch. Positive Unternehmensausblicke überwiegen negative im Verhältnis 72 zu 44. Der Zinsdeckungsgrad des S&P 500 liegt mit dem 14-Fachen nahe einem Rekordwert (langfristiger Durchschnitt: das 11-Fache), und die Aktienemissionen bleiben im Verhältnis zur Marktkapitalisierung niedrig.
Die zweite Säule: keine Rezession. Die US-Wirtschaft ist K-förmig. Auf der einen Seite boomt der KI-getriebene Ausbau von Rechenzentren. Die Auftragseingänge für langlebige Investitionsgüter (ohne Rüstung und Luftfahrt) liegen 15 % über dem Vorjahr. Die Einkaufsmanagerindizes signalisieren klar Expansion und steigen – der zusammengesetzte Index liegt in den USA bei 58.4, in der Eurozone bei 53.1 und in China bei 52.4. Auf der anderen Seite ist die Stimmung der Konsumenten trüb und der
Immobilienmarkt schwach. Der Arbeitsmarkt kühlt ab, bricht aber nicht ein: Im September entstanden außerhalb der Landwirtschaft nur 29.000 neue Stellen, und die Arbeitslosenquote stieg leicht auf 4.2 %.
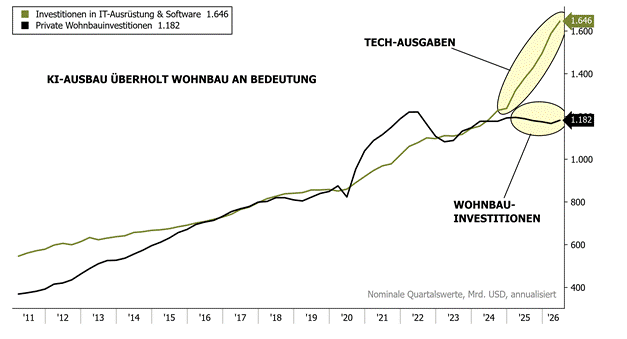
Quelle: 3Fourteen Research, FINAD
Die dritte Säule: unterstützende Fed-Politik. Diese Säule hat Risse bekommen. Im Juli haben wir vor einer Wiederholung von 2018 gewarnt, als ein neuer Fed-Vorsitzender in einem Zwischenwahljahr die Zinsen zu stark anhob. Angesichts hartnäckiger Inflation und einer starken Wirtschaft hat die Fed inzwischen mit Zinserhöhungen begonnen. Höhere Zinsen treffen den KI-Ausbau jedoch kaum; sie belasten vor allem jene Teile der Wirtschaft, die ohnehin schwach sind, etwa den Immobilienmarkt. Die Geldpolitik verstärkt damit die K-Form. Ob es bei einem kurzen Mini-Zyklus bleibt oder ein ausgeprägter Zinserhöhungszyklus daraus wird, entscheidet aus unserer Sicht über den Weg des Aktienmarkts in den kommenden Monaten.
Mini-Zyklus statt voller Zyklus – die Vorlage von 1997
Die Fed hat von Zinssenkungen auf Zinserhöhungen umgeschaltet. Ihre eigenen Projektionen legen die Hürde für mehr als zwei Zinsschritte jedoch hoch: Der Offenmarktausschuss (FOMC) erwartet die Kern-PCE-Inflation auf Jahre hinaus bei 3.4 % und die Arbeitslosenquote bei 4.1 %. Zwei einflussreiche Ausschussmitglieder, John Williams und Philip Jefferson, mahnen beim nächsten Schritt bereits zur Geduld. Bis vor Kurzem preisten die Märkte die Wahrscheinlichkeit einer Zinserhöhung im Oktober mit rund 70 % ein; inzwischen ist sie auf etwa 20 % gefallen. Eine Erhöhung im Dezember ist jedoch weiterhin weitgehend eingepreist.
Die Geschichte zeigt, dass sich Aktien zu Beginn eines Zinserhöhungszyklus meist schwertun. Die bemerkenswerte Ausnahme ist 1997, als die Fed die Zinsen nur einmal anhob. Damals lag der S&P 500 42 Handelstage nach der Erhöhung 7 % höher – verglichen mit einem durchschnittlichen Rückgang von rund 2 % nach anderen ersten Zinserhöhungen. Vorerst erwarten wir weiterhin einen ähnlichen Verlauf wie 1997. In unserem Basisszenario erhöht die Fed die Zinsen womöglich noch einmal, im Dezember. Danach legen die von Fed-Chef Kevin Warsh eingesetzten Arbeitsgruppen ihre Ergebnisse vor. Wir erwarten, dass sie Produktivitätsgewinne und technologiegetriebene Disinflation in den Vordergrund stellen – was das Ende des Zinserhöhungszyklus markieren könnte.
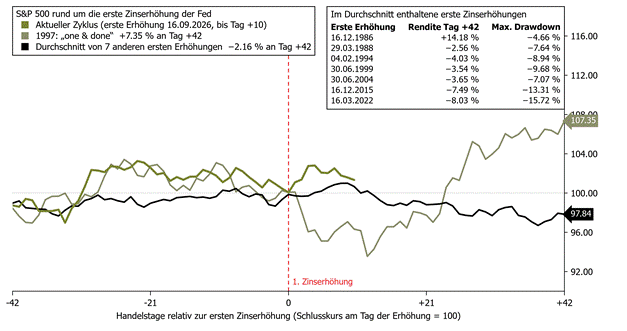
Quelle: 3Fourteen Research, FINAD
Warum steigen die Renditen?
Die zyklischen Treiber sind klar: eine starke Wirtschaft und hartnäckige Inflation. Strukturelle Faktoren spielen jedoch eine ebenso große Rolle:
- Wachsende Sorgen um die Tragfähigkeit der Staatsfinanzen
- Geringere Nachfrage institutioneller und privater Anleger nach langlaufenden US-Staatsanleihen
- Rekordemissionen von Anleihen durch die Hyperscaler, die die Nachfrage nach Staatsanleihen verdrängen
- Die Auflösung von Yen-Carry-Trades, da japanische Investoren Kapital aus ausländischen Anleihen zurückholen
Zinsen nahe am fairen Wert?
Wir sehen die Rendite zweijähriger US-Staatsanleihen mit 4.75–4.85 % und die zehnjähriger mit 5.25–5.50 % nahe am fairen Wert. Die zweijährige Rendite liegt bereits rund 90 Basispunkte über dem Leitzins der Fed (Fed Funds Rate), verglichen mit durchschnittlich rund 50 Basispunkten vor früheren Zinserhöhungszyklen – ein Großteil der Straffung ist also eingepreist. Ein Überschießen der zehnjährigen Rendite in Richtung 6 %, des neuen „Magneten“, schließen wir nicht aus. Ausgehend von einem nominalen BIP-Wachstum von 6.6 % ergibt eine einfache Regression einen fairen Wert der zehnjährigen Rendite von rund 5.8 %. In einem vollständigen Zinserhöhungszyklus würde die zweijährige Rendite typischerweise weiter steigen; in einem kurzen Zyklus dürfte sie vom aktuell erhöhten Niveau nachgeben.
Viele Anleger fragen, ab welchem Renditeniveau Aktien einbrechen würden. Wir glauben, dass diese Schwelle deutlich höher liegt, als viele erwarten: Die Bewertungen sind bereits gesunken, die Gewinne bleiben stark, und steigende Zinsen treffen den Technologiesektor kaum. Bemerkenswerterweise sind die großen Technologiewerte in diesem Umfeld steigender Zinsen zum sicheren Hafen des Marktes geworden.
Sollten die Renditen weiter sprunghaft steigen, erwarten wir, dass die Politik eingreift. Mögliche Instrumente sind Rückkäufe von Staatsanleihen, die das US-Finanzministerium aus seinem Kassenkonto finanziert, eine Deregulierung der Banken, eine Steuerung der Zinskurve (Yield Curve Control) oder ein neues Abkommen zwischen Fed und Finanzministerium zur Verteidigung moderater langfristiger Zinsen. Vor den Zwischenwahlen ist der Anreiz hoch, die langfristigen Zinsen zu deckeln. Zugleich könnten hohe Short-Positionen in zehnjährigen US-Staatsanleihen eine kräftige Eindeckungsrally auslösen. Solche Maßnahmen wären aus unserer Sicht strukturell positiv für Aktien, Gold und Bitcoin.
KI – weiterhin der Motor
Wir erwarten, dass KI und Technologie die Führung beibehalten. Die sehr starken jüngsten Zahlen von Micron bestätigten, dass die KI-Investitionen weiterlaufen und die Nachfrage nach Chips das Angebot weiterhin übersteigt. Die aussagekräftigsten Signale kommen vom Markt für Rechenleistung: KI-Chips bleiben knapp, und ihr Preis steigt weiter. Die Verfügbarkeit von Nvidias B200-Prozessoren über Cloud-Anbieter ist auf null gefallen, während die Mietpreise für GPUs seit Jahresbeginn um 31 % gestiegen sind. Amazon Web Services hat die Preise für reservierte GPU-Kapazitäten im vierten Quartal in Folge angehoben, zuletzt um 15 %. Die Nachfrage nach älteren GPU-Generationen, die über den Sommer nachgelassen hatte, hat wieder angezogen. Eine Erklärung ist die neue Welle von KI-Agenten für Konsumenten wie Metas Muse, die viel Rechenleistung benötigt.
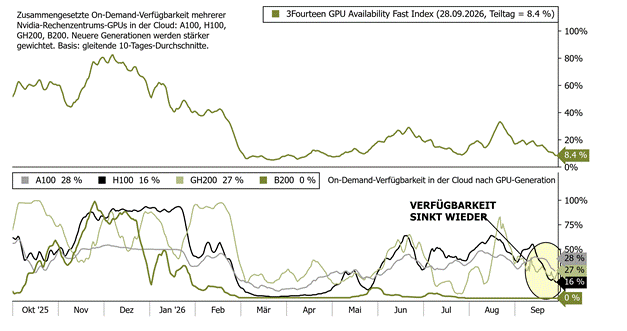
Quelle: 3Fourteen Research, FINAD
Diese Nachfrage schlägt sich in Umsätzen nieder. Die Schätzungen für die Cloud-Umsätze 2027 wurden in diesem Jahr um 26 % angehoben, und die annualisierten Umsätze der beiden führenden KI-Labore, OpenAI und Anthropic, liegen inzwischen bei knapp 150 Milliarden USD und wachsen jeden Monat um mehrere Milliarden. Es würde uns nicht überraschen, wenn eines der beiden Unternehmen noch vor Jahresende an die Börse ginge. Steigende Mietpreise widerlegen zudem das Argument der Skeptiker, Chips müssten innerhalb von zwei bis drei Jahren abgeschrieben werden, ohne eine Rendite zu erwirtschaften. Bislang hat sich der KI-Ausbau für die Hyperscaler als äußerst profitable Investition erwiesen. Die Rechenzentrumsprojekte liegen weitgehend im Zeitplan, wir achten jedoch auf Verzögerungen durch Engpässe. Strom ist die nächste Engstelle: China hat den Rest der Welt bei der Stromerzeugung weit hinter sich gelassen, während die USA einen wachsenden Teil ihrer Kapazitäten für Rechenzentren benötigen werden.
KI beginnt auch, den Arbeitsmarkt zu verändern. Seit Mitte 2025 haben der Finanz- und der Technologiesektor rund 246.000 Stellen abgebaut, während alle anderen Branchen rund 812.000 Stellen geschaffen haben. Wir erwarten, dass sich diese Verschiebung im kommenden Jahr verstärkt und ausweitet. 2027 könnte der Arbeitsmarkt wieder in den Fokus rücken: Lassen die Inflationssorgen nach, könnte sich die Aufmerksamkeit auf die Beschäftigungsseite des dualen Mandats der Fed verlagern – was die Fed wieder taubenhafter machen könnte.
Positionierung
Das mittelfristige Umfeld bleibt für Risikoanlagen attraktiv. Die frühe Phase eines Zinserhöhungszyklus, ein ungewöhnlich enger Markt und das Risiko eines geldpolitischen Fehlers sprechen kurzfristig jedoch für mehr Vorsicht. Wir haben daher unsere deutliche Übergewichtung in Aktien leicht reduziert. Wir bleiben übergewichtet, aber weniger stark als zuvor. Dies ist ein Schritt des Risikomanagements, keine Abkehr von unserer konstruktiven Einschätzung. Unter dem Strich gewähren wir dem Bullenmarkt weiterhin einen Vertrauensvorschuss.
Mehrere Faktoren sprechen dafür, investiert zu bleiben. Die Gewinnqualität ist hoch, und die Saisonalität ist günstig: Historisch sind Aktien im vierten Quartal eines Zwischenwahljahres gestiegen und haben diese Entwicklung im ersten und zweiten Quartal des Folgejahres fortgesetzt. Die Positionierung ist vorsichtig – das Nettoengagement von US-Hedgefonds ist niedrig, und nur 28 % der Aktien im S&P 500 notieren über ihrem 50-Tage-Durchschnitt. Aus antizyklischer Sicht lässt dies Raum für eine breitere Rally.
Wir sehen eine große Bandbreite möglicher Entwicklungen:
- Bull Case: Die Fed stoppt nach zwei Zinserhöhungen, die Renditen stabilisieren sich, die Bewertungen steigen wieder, da der Gewinnboom anhält, und die Nachzügler schließen sich der Rally an. Ein Waffenstillstand im Nahen Osten würde zusätzlichen Rückenwind liefern.
- Bear Case: Die Fed wird restriktiver, weil die Inflation breit abgestützt und hartnäckig bleibt. Ein Einbruch bei den größten Titeln, Ansteckungseffekte am Kreditmarkt oder eine erneute Eskalation beim Öl – mit gleichzeitig fallenden Aktien- und Anleihekursen – würden den gesamten Markt treffen.
Innerhalb der Aktien bevorzugen wir weiterhin globale Qualitätswerte mit hoher Marktkapitalisierung und positivem Momentum, ergänzt durch breite ETFs und aktive Emerging-Markets-Manager. Bei Anleihen halten wir die Laufzeiten kurz. Gold bleibt unser wichtigster Diversifikator. Auch alternative Anlagen machen weiterhin einen beträchtlichen Teil unserer Allokation aus: Wir investieren in ausgewählte Strategien, die weitgehend unkorreliert zu Aktien sein sollen – eine wertvolle Quelle der Diversifikation in einer Phase höherer Volatilität.
Signale, die wir beobachten: ob Halbleiteraktien ihre Juli-Tiefs halten; Small und Mid Caps – schließen sie sich dem Rückgang der Banken an, könnte der Wachstumsoptimismus seinen Höhepunkt überschritten haben; die Kreditspreads im CCC- und Single-B-Segment; der Renditeabstand zwischen französischen und deutschen Staatsanleihen; ein Hoch des US-Dollars; und die Berichtssaison für das dritte Quartal. Ein Bond Tantrum, das Fed und Finanzministerium zum Handeln zwingt, könnte aus unserer Sicht das Signal sein, das Risiko wieder zu erhöhen.
Quellen: 3Fourteen Research (Q4 2026 Chart Book), 42Macro, Bloomberg, Bank of America, BlueBay, CFTC, Citadel, Deutsche Bank, Duality Research, FactSet, Goldman Sachs, Hightower Advisors, J.P. Morgan Asset Management, Lombard Odier, Wells Fargo und weitere Research-Partner.
-
Fed, KI und ein angeschlagener Bullen...Market View Juli
-
Schock, Resilienz und Lösung: Navigat...Market View April
-
Geopolitik erhöht Volatilität – Funda...Market View März
-
Märkte, Volatilität & Produktivit...Market View Februar
-
Zuerst Goldilocks, später Überhitzung...Market View Januar
-
Fed schwenkt wieder auf dovishen KursMarket View Dezember
-
KI-Superzyklus, Fed-Lockerung & s...Market View November
-
Skepsis treibt den Bullen: Unterinves...Market View Oktober
-
KI-Momentum, Fed-Kurswechsel, Inflati...Market View September
-
Rallye mit Gegenwind: Märkte robust, ...Market View August
-
Die Rückkehr von Goldilocks zeichnet ...Market View Juli
-
Robuste Aktienmärkte haben noch Luft ...Market View Juni
-
Märkte erholen sich trotz fragiler St...Market View Mai
-
US-Zölle und ihre Auswirkungen: Risik...Market View April
-
Marktumbruch: US-Protektionismus und ...Market View März
-
Märkte in Bewegung: Volatilität, KI-W...Market View Februar
-
Nach der Rallye: Marktvolatilität und...Market View Januar
-
Positives Momentum und US-Exzeptional...Market View Dezember
-
Widerstandsfähiges US-Wachstum inmitt...Market View November
Haftungsausschluss
Diese Publikation wurde mit Unterstützung künstlicher Intelligenz per 07.10.2026 erstellt.
Die in diesem Dokument enthaltenen Informationen stellen eine Marketingmitteilung der FINAD (FINAD AG, Zürich; FINAD GmbH, Wien oder FINAD GmbH, Zweigniederlassung Hamburg) dar. Diese Marketingmitteilung wurde nicht in Einklang mit den Rechtsvorschriften zur Förderung der Unabhängigkeit von Finanzanalysen erstellt und unterliegt keinem Verbot des Handels im Anschluss an die Verbreitung von Finanzanalysen. Dieses Dokument dient nur zu allgemeinen Informationszwecken und für die persönliche Verwendung durch den Empfänger dieses Dokuments (nachfolgend «Empfänger» genannt). Sie stellt weder ein verbindliches Angebot noch eine Aufforderung seitens oder im Auftrag der FINAD zum Erwerb, zur Zeichnung, zum Verkauf oder zur Rückgabe von Anlagen oder zur Investition in eine bestimmte Handelsstrategie oder zur Tätigung eines sonstigen Geschäfts in irgendeiner Rechtsordnung dar. Sie stellt keine Empfehlung der FINAD in rechtlicher, buchhalterischer oder steuerlicher Hinsicht oder eine Zusicherung bezüglich Eignung oder Angemessenheit einer bestimmten Anlagestrategie, Transaktion oder Investition für den einzelnen Empfänger dar. Ein Bezug auf die Performance der Vergangenheit ist nicht als Hinweis auf die Zukunft zu verstehen. Die in der vorliegenden Publikation enthaltenen Informationen und Analysen wurden aus Quellen zusammengetragen, die als zuverlässig und glaubwürdig gelten. Die FINAD gibt jedoch keine Gewähr hinsichtlich deren Zuverlässigkeit und Vollständigkeit und lehnt jede Haftung für Verluste ab, die sich aus der Verwendung dieser Informationen ergeben. Alle Meinungen und Ansichten stellen Einschätzungen dar, die zum Zeitpunkt der Drucklegung galten; Änderungen bleiben jederzeit vorbehalten, wobei keine Verpflichtung zur Aktualisierung und Mitteilung besteht. Bevor Empfänger eine Anlage-, Transaktions- oder sonstige finanzielle Entscheidung treffen, sollten sie die Eignung einer solchen Investition, Transaktion oder sonstigen Geschäfts für ihre speziellen Verhältnisse abklären und unabhängig (allenfalls mit ihren professionellen Beratern) die besonderen Risiken sowie die rechtlichen, regulatorischen, kreditmäßigen, steuerlichen und buchhalterischen Konsequenzen prüfen. Der jeweilige Empfänger ist dafür verantwortlich, zu überprüfen, ob er nach dem in seinem Wohnsitzstaat und/oder auf seine Nationalität anwendbaren Recht berechtigt ist, diese Publikation zum persönlichen Gebrauch anzufordern, zugestellt zu erhalten und zu benutzen. FINAD lehnt diesbezüglich jegliche Haftung ab. Eine Anlage in die in diesem Dokument erwähnten Fonds und sonstigen Finanzinstrumente sollten erst nach vorheriger sorgfältiger Lektüre und Prüfung des aktuellsten Verkaufsprospekts, des Fondsreglements sowie der darin enthaltenen rechtlichen Informationen und nach vorgängiger Konsultation Ihres Kundenberaters sowie – soweit erforderlich – Ihres eigenen Rechts- und/oder Steuerberaters erfolgen. Der jeweilige Empfänger ist dafür verantwortlich, zu überprüfen, ob er nach dem in seinem Wohnsitzstaat und/oder auf seine Nationalität anwendbaren Recht berechtigt ist, die entsprechenden Fondsdokumente anzufordern und zu erhalten. Weder das vorliegende Dokument noch Kopien davon dürfen in die Vereinigten Staaten versandt oder dahin mitgenommen oder in den Vereinigten Staaten verteilt oder US-Personen ausgehändigt werden.
Das vorliegende Dokument darf ohne die vorherige schriftliche Zustimmung der FINAD weder auszugsweise noch vollständig vervielfältigt werden.
Für die Schweiz: FINAD AG, Talstrasse 58, 8001 Zürich, Schweiz ist eine auf Finanzdienstleistungen und Vermögensverwaltung spezialisierte unabhängige Aktiengesellschaft, errichtet nach schweizerischem Recht. Die FINAD ist von der Eidgenössische Finanzmarktaufsicht (FINMA) als Vermögensverwalter zugelassen und wird durch die Aufsichtsorganisation (AO) AOOS beaufsichtigt. Weiter ist die FINAD an die OFS Ombud Finanzen Schweiz (http://www.ombudfinance.ch) angeschlossen. Beschwerden über die FINAD können an die AO AOOS oder die OFS gerichtet werden.
Für Österreich: FINAD GmbH, Dorotheergasse 6-8/L021, 1010 Wien, Österreich ist eine Wertpapierfirma gemäß § 3 Wertpapieraufsichtsgesetz 2018 (WAG 2018) und als solche berechtigt, die Wertpapierdienstleistungen der Anlageberatung, der Portfolioverwaltung sowie der Annahme und Übermittlung von Aufträgen, jeweils hinsichtlich Finanzinstrumenten, zu erbringen. FINAD ist nicht berechtigt, Dienstleistungen zu erbringen, die das Halten von Geld, Wertpapieren oder sonstigen Instrumenten von Kunden umfassen. FINAD unterliegt der Aufsicht der Finanzmarktaufsichtsbehörde (FMA), Otto-Wagner-Platz 5, 1090 Wien (www.fma.gv.at). Beschwerden über die FINAD können an die FMA gerichtet werden.
Für Deutschland: FINAD GmbH Deutschland, Schauenburgerstraße 61, 20095 Hamburg, Deutschland ist die deutsche Zweigniederlassung der FINAD GmbH, Dorotheergasse 6-8/L/021, AT-1010 Wien, Österreich. FINAD ist ein auf Anlageberatung, Anlagevermittlung und Vermögensverwaltung (Finanzportfolioverwaltung) spezialisiertes unabhängiges Wertpapierdienstleistungsunternehmen. Die Erbringung von Wertpapierdienstleistungen durch FINAD unterliegt der Aufsicht der Finanzmarktaufsicht (FMA), Otto-Wagner-Platz 5, 1090 Wien (www.fma.gv.at) sowie der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), Graurheindorfer Straße 108, 53117 Bonn und Marie-Curie-Straße 24-28, 60439 Frankfurt am Main (www.bafin.de). Beschwerden über die FINAD können an die FMA oder die BaFin gerichtet werden.
FINAD ist nicht zur Ausübung der Rechtsanwaltschaft, Steuerberatung oder Wirtschaftsprüfung berechtigt. © Copyright FINAD – alle Rechte vorbehalten.
Weitere Angaben zum Unternehmen finden Sie unter https://finad.com/impressum.